Telefon sigortasında gerçek maliyet nasıl okunur?
Ekran kırılması, sıvı teması, hırsızlık ve muafiyet maddelerini fiyatın ötesinde değerlendiriyoruz.
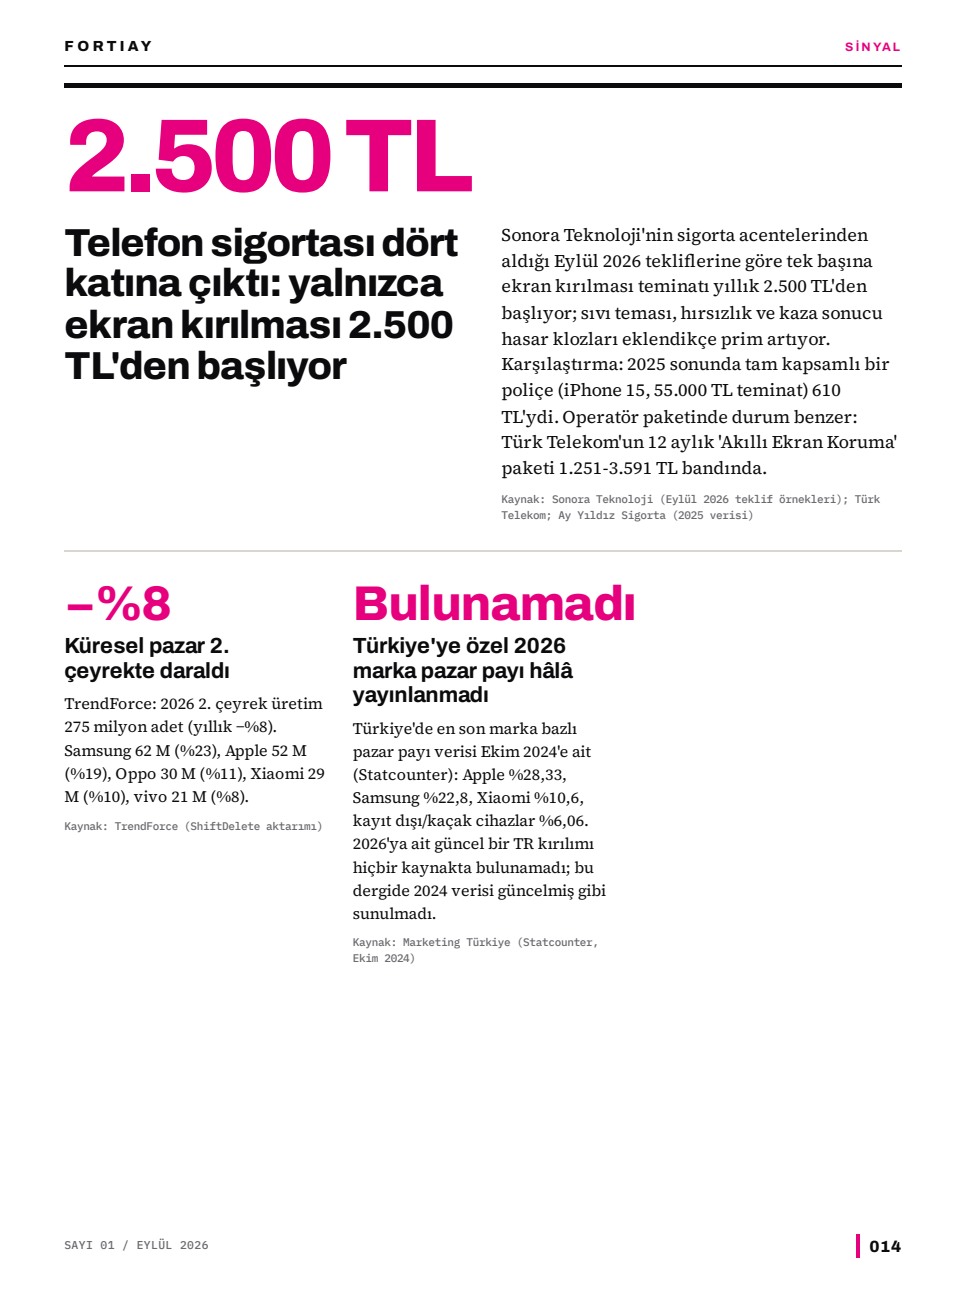
Telefon sigortası teklifi tek bir rakam gibi görünür, ancak kapsam genişledikçe fiyat ve istisnalar değişir. Yalnızca ekran kırılmasını karşılayan paket ile sıvı teması, kaza ve hırsızlığı içeren poliçe aynı ürün değildir. Karşılaştırma yaparken yıllık prim kadar teminat tutarı ve olay başına limit de okunmalıdır.
Muafiyet, hasar anında kullanıcının üstleneceği paydır. Düşük primli bir poliçe yüksek muafiyet taşıyorsa, küçük onarımlarda beklenen korumayı sağlamayabilir. Yetkili servis zorunluluğu, yenilenmiş parça kullanımı ve değişim yerine onarım tercihi sözleşmede açıkça aranmalıdır.
Cihazın yaşı ve piyasa değeri de kararın parçasıdır. Değeri düşmüş bir telefona her yıl yüksek prim ödemek yerine koruyucu ekipmana ve planlı bakım bütçesine yatırım yapmak daha rasyonel olabilir. Yeni ve pahalı bir modelde ise tek ekran değişiminin maliyeti poliçeyi anlamlı kılabilir.
Hırsızlık teminatında olayın nasıl belgeleneceği, kayıp ile çalınmanın ayrımı ve başvuru süresi önemlidir. Sıvı hasarında üretici garantisinin kapsam dışı bıraktığı durumlar sigorta tarafından karşılanabilir; ancak kullanım hatası tanımı poliçeden poliçeye değişir.
Satın almadan önce üç soruya yanıt verilmelidir: Hangi hasarlar açıkça kapsanıyor, hasar halinde cebimden ne kadar çıkacak ve onarım hangi servis standardında yapılacak? Bu üç cevap net değilse yalnızca düşük başlangıç fiyatına bakmak doğru değildir.
Bu yazı FORTIAY Sayı 01'de yayımlandı. Dosyanın özgün sayfa düzeni dergide.
Dergide aç